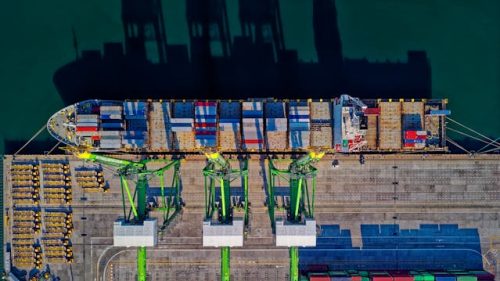
Cuando una empresa importa o exporta mercancía desde México, hay un punto que suele pasarse por alto hasta que ocurre un problema: la protección real de la carga durante el trayecto. Un retraso puede resolverse con logística; una pérdida total, un robo o un daño por humedad, golpes o accidente puede convertirse en un golpe serio a la operación y al flujo de efectivo. Por eso, el seguro de carga internacional no es un accesorio administrativo, sino una herramienta de continuidad.
En la práctica, este seguro cobra más sentido cuando la mercancía viaja por carretera, mar o aire, cuando el valor del embarque es alto o cuando el margen de utilidad no tolera una pérdida parcial. También resulta clave si el proveedor vende bajo términos donde el comprador asume el riesgo en cierto punto del traslado. Entender qué cubre, cuánto cuesta y en qué casos es indispensable ayuda a decidir con criterio y no por intuición.
Qué protege realmente un seguro de carga internacional
El seguro de carga internacional protege la mercancía durante su traslado entre origen y destino, ya sea dentro de México o en operaciones de importación y exportación. Su alcance depende de la póliza contratada, pero en términos generales cubre daños materiales, pérdida total, robo, volcadura, incendio, colisión, hundimiento, caída de la carga y, en algunos casos, afectaciones por manipulación o estiba inadecuada.
Hay que distinguir entre la responsabilidad del transportista y el seguro de carga. El transportista puede responder solo hasta ciertos límites legales o contractuales, y no siempre cubre el valor completo de la mercancía. En cambio, una póliza de carga busca indemnizar al dueño del embarque conforme al valor asegurado. Esto es especialmente relevante en mercancía de alto valor por kilo, como electrónicos, autopartes, farmacéuticos, textiles premium o maquinaria.
Cuándo es indispensable contratarlo
No todas las operaciones exigen el mismo nivel de protección, pero hay escenarios en los que prescindir del seguro es arriesgado. Si el embarque cruza fronteras, pasa por varios intermediarios o se mueve por rutas con incidencia de robo, el seguro deja de ser una opción “recomendable” y se vuelve una necesidad operativa. En México, esto aplica con frecuencia en corredores como México–Monterrey, México–Laredo, Bajío–Manzanillo o Veracruz–centro del país.
También es indispensable cuando el valor de la mercancía representa una parte importante del capital de trabajo. Un contenedor con producto terminado, por ejemplo, puede equivaler a semanas o meses de inventario. Si se pierde, el impacto no solo es el valor de reposición: también están el retraso en entregas, penalizaciones comerciales y la afectación a clientes.
Coberturas habituales y costos aproximados
Las pólizas suelen contratarse por viaje, por embarque o como cobertura anual abierta para empresas con movimiento constante. En general, la prima se calcula como un porcentaje sobre el valor asegurado, aunque también influyen el tipo de mercancía, la ruta, el medio de transporte, el empaque y el historial de siniestros. A mayor riesgo, mayor prima.
- Daño total o parcial: cubre mercancía afectada por accidente, volcadura, caída o eventos fortuitos.
- Robo total o parcial: protege ante hurto de unidades completas o faltantes por sustracción.
- Incendio, explosión o accidente: frecuente en transporte terrestre y marítimo.
- Maniobras y carga/descarga: útil cuando el riesgo ocurre en patios, almacenes o terminales.
- Gastos de salvamento y recuperación: puede incluir rescate, reexpedición o reempaque.
En costos, una referencia práctica para México es que la prima puede ir aproximadamente de 0.1% a 0.7% del valor asegurado por embarque, aunque en mercancías más riesgosas o rutas delicadas puede ser mayor. Por ejemplo, una carga de 1,000,000 de pesos podría pagar desde 1,000 hasta 7,000 pesos, dependiendo de las condiciones. En pólizas anuales, la tasa se negocia con base en el volumen total y el perfil de operación, por lo que el costo unitario suele ser más competitivo.
Conviene revisar también deducibles, exclusiones y límites. Algunas pólizas no cubren embalaje deficiente, desgaste natural, demora, guerra, huelgas o mercancía mal declarada. Si el valor factura no coincide con el valor real asegurado, la indemnización puede reducirse. Por eso, el aseguramiento debe alinearse con la documentación comercial y aduanera.
Ejemplo de siniestro y cómo impacta la operación
Imaginemos una empresa de Guadalajara que exporta autopartes a Texas. La carga sale en un camión sellado con valor declarado de 850,000 pesos. Durante el trayecto hacia la frontera, la unidad sufre una volcadura en carretera y parte de la mercancía queda inutilizable. Si la empresa contrató una póliza con cobertura amplia, puede reclamar el daño conforme al porcentaje afectado y al valor asegurado, descontando el deducible correspondiente. Si no tenía seguro, dependerá de la responsabilidad del transportista, que muchas veces no cubre el monto total y puede requerir procesos largos para recuperar algo.
En un caso así, la diferencia entre tener y no tener seguro no es solo contable. Con cobertura, la empresa puede reponer inventario más rápido, cumplir con el cliente y limitar el impacto en flujo de caja. Sin cobertura, quizá tenga que absorber la pérdida completa, pagar penalizaciones por entrega tardía y reprogramar producción.
Lo que conviene tener presente
Antes de contratar, vale la pena comparar no solo precios, sino condiciones: qué riesgos incluye, desde qué momento inicia la cobertura, cómo se calcula el valor asegurado y qué documentos pedirán en caso de reclamación. También ayuda revisar si el proveedor logístico ofrece seguro integrado o si conviene contratar una póliza propia para tener mayor control. En operaciones frecuentes, una póliza anual suele dar más flexibilidad que asegurar cada embarque por separado. Y si la carga es sensible, de alto valor o atraviesa rutas de riesgo en México, el seguro de carga internacional no debería verse como un gasto extra, sino como parte del costo real de mover mercancía con estabilidad y previsión.